« On baisse un peu le prix, on va se reprendre sur le volume. » Peut-être. Mais combien d’unités de plus faudrait-il réellement vendre? Avant de demander à l’équipe de pousser une offre, faisons le calcul sur un exemple simple. Pas pour interdire les promotions : pour savoir ce qu’elles doivent accomplir.
Partir d’un objectif qu’on peut observer
Une offre peut servir à faire découvrir une gamme, libérer de l’espace ou attirer des achats supplémentaires. Ces objectifs ne se mesurent pas de la même façon. Si vous voulez écouler un lot ancien, la quantité restante peut compter davantage que le maintien de la marge habituelle. Si vous cherchez un meilleur résultat sur des ventes régulières, la comparaison change.
Écrivez l’objectif avant de choisir le pourcentage. Une phrase comme « vendre davantage » ne précise ni la période ni ce que vous acceptez de sacrifier. Le vendeur a besoin de comprendre le bénéfice pour le client; le gérant doit savoir quel résultat permettra de juger l’essai.
Calculer ce qui reste par unité
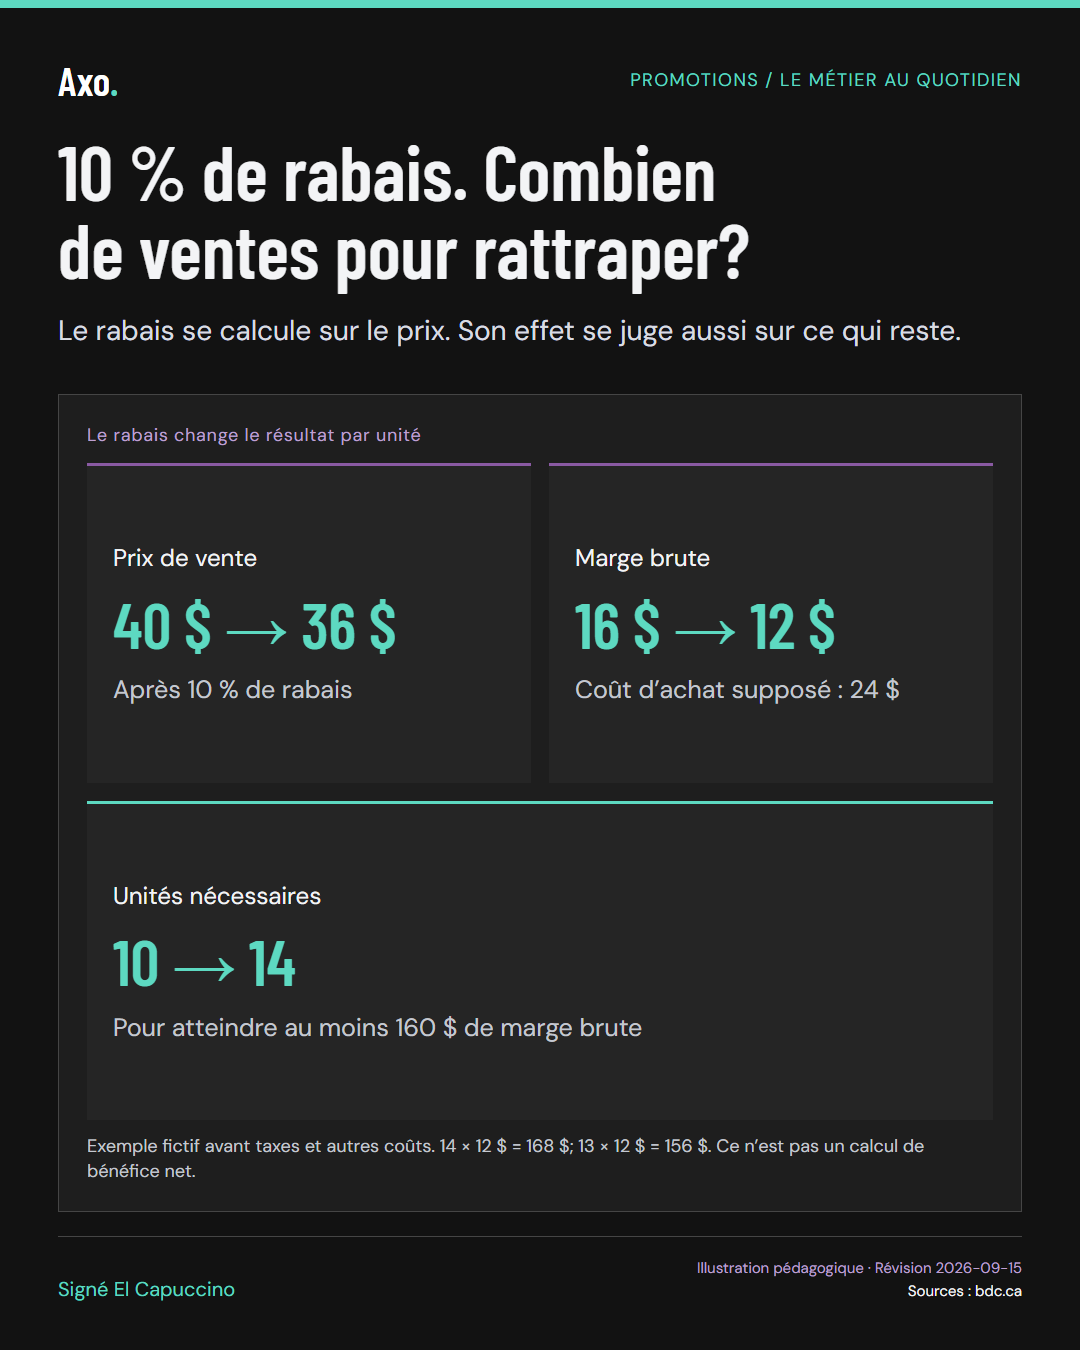
Exemple fictif en dollars canadiens, avant taxes : un accessoire vendu 40 $ et acheté 24 $ laisse 16 $ de marge brute unitaire. Avec 10 % de rabais sur le prix de vente, le prix devient 36 $ et la marge brute unitaire tombe à 12 $. Le rabais de 4 $ représente donc une diminution de 25 % de cette marge, même si le rabais affiché est de 10 %.
Pour retrouver les 160 $ de marge brute obtenus sur dix unités au prix habituel, il faudrait vendre quatorze unités à 12 $ de marge : treize donneraient 156 $, quatorze donnent 168 $. Ce calcul ne mesure pas le bénéfice net. Il suppose un coût d’achat inchangé et ignore les autres coûts, les retours et les effets sur les ventes d’autres produits.
Le rabais change le résultat par unité
- Prix de vente
- 40 $ → 36 $
Après 10 % de rabais
- Marge brute
- 16 $ → 12 $
Coût d’achat supposé : 24 $
- Unités nécessaires
- 10 → 14
Pour atteindre au moins 160 $ de marge brute
Le volume supplémentaire doit être réel
Si les clients avancent simplement un achat prévu la semaine suivante, une partie de la hausse immédiate est un déplacement. Regardez une période plus large que les seuls jours de promotion. Vérifiez aussi si l’offre détourne des achats qui auraient été faits sans rabais ou entraîne du travail supplémentaire.
La BDC recommande, dans son article du 31 août 2026 sur les prix en période d’incertitude, de clarifier les responsabilités et les limites des rabais. Notre proposition est d’ajouter à la fiche de préparation de la promotion le prix retenu, les coûts considérés, l’objectif, les exceptions à faire approuver et la date du bilan. L’équipe n’a alors pas à deviner jusqu’où négocier.
Décider après l’essai, pas après le premier samedi
Comparez les unités, la marge brute totale et les dépenses supplémentaires identifiables. Si le fournisseur finance une partie de l’offre, distinguez un montant confirmé et reçu d’une contribution encore conditionnelle. Une promesse de soutien ne doit pas être traitée comme un résultat acquis.
Le bon bilan peut être « à refaire », « à modifier » ou « à arrêter ». Gardez les conditions qui expliquent ce choix : durée, disponibilité, réaction des clients et travail de l’équipe. Une promotion ratée à petite échelle peut produire une information utile. La répéter sans examen produit surtout une habitude coûteuse.
Treize ventes : objectif atteint?
L’offre a vendu treize unités, contre dix auparavant. Avec les hypothèses de l’exemple, la marge brute initiale de 160 $ est-elle retrouvée?
Voir une piste de réponse
Non. Treize unités à 12 $ donnent 156 $ de marge brute, soit 4 $ de moins que les 160 $ de départ, avant tout autre coût. Le nombre d’unités seul ne suffit donc pas à conclure que la promotion améliore le résultat.
Le rabais se calcule sur le prix. Son effet se juge aussi sur ce qui reste.
Avant le prochain rabais, calculez la marge brute unitaire avant et après, puis le volume nécessaire pour retrouver votre point de comparaison.
Lecture suivante : Vos points sont simples. Votre explication l’est-elle?Une idée utile mérite de circuler.
Choisissez un texte, téléchargez le visuel et partagez à votre rythme. Les sources accompagnent chaque version.
Préparer une publication
À ajouter comme texte de remplacement sur le réseau social pour rendre l’information accessible aux personnes qui utilisent un lecteur d’écran.
Les visuels sont des illustrations pédagogiques, pas des captures du logiciel. Ajoutez le lien de l’article lorsque cette version du site sera publiée. Aucun envoi automatique.