Une grosse commande de stock bénéficie d’un rabais. Les produits se vendent bien. Pourtant, les sorties d’argent arrivent avant que les produits aient tous été vendus. Pour comprendre cette situation, il faut regarder les dates autant que les montants.
Deux lectures différentes de l’activité
La BDC distingue le profit des flux de trésorerie : les revenus et les coûts ne coïncident pas toujours avec les encaissements et décaissements. Un achat de stock mobilise de l’argent selon ses conditions de paiement, même si la vente s’étale ensuite. Le budget de trésorerie sert à prévoir ces mouvements et à comparer les prévisions aux résultats.
Imaginez deux boutiques qui réalisent les mêmes ventes sur un mois. L’une paie son arrivage au début du mois; l’autre à une échéance plus tardive convenue avec son fournisseur. Leur calendrier de trésorerie peut différer. C’est pourquoi la question « avons-nous bien vendu? » ne suffit pas pour décider si un achat supplémentaire est possible cette semaine. Il faut regarder les mouvements attendus.
Mettre les échéances sur une ligne du temps
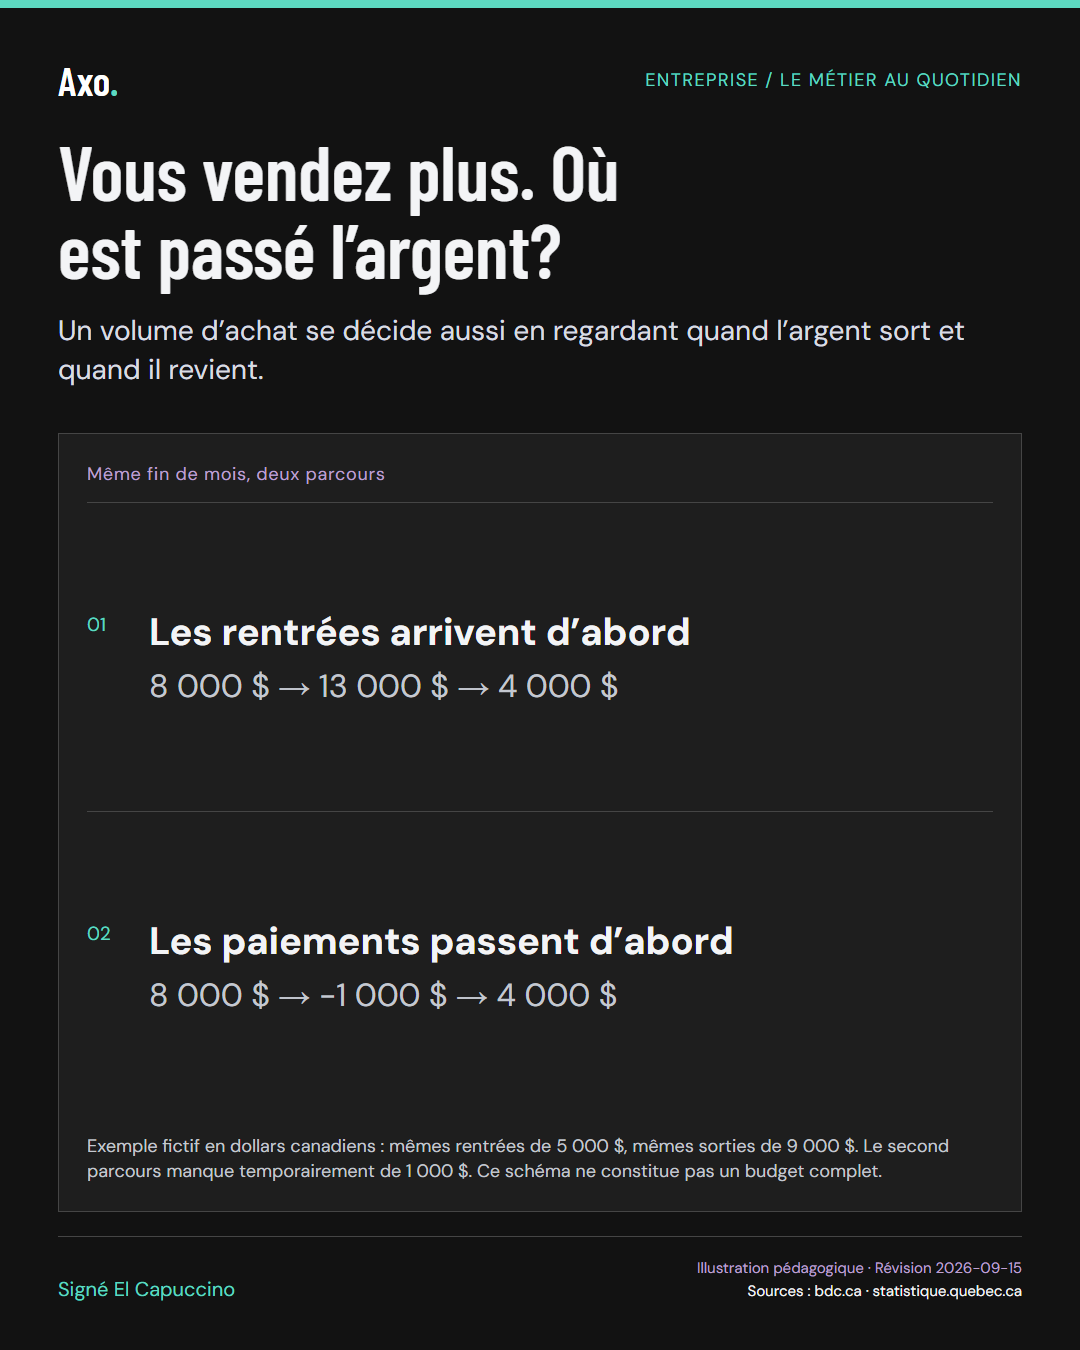
Exemple fictif limité aux mouvements de caisse : 8 000 $ disponibles, 5 000 $ encaissés et 9 000 $ décaissés donnent un solde de 4 000 $. Ce calcul ne dit pas si l’entreprise est rentable. Il ne contient que les mouvements inclus dans l’exemple; il ne constitue pas un budget complet. Dans votre prévision réelle, identifiez toutes les sorties attendues et leur date avec votre responsable financier.
Le schéma montre un solde final, mais il ne raconte pas tout le trajet. Si les 9 000 $ sortent avant les 5 000 $ d’encaissements, le solde passe temporairement de 8 000 $ à −1 000 $, puis remonte à 4 000 $. Si les encaissements arrivent d’abord, ce creux n’apparaît pas dans cet exemple. Deux calendriers, un même solde final : voilà pourquoi les dates comptent.
Même fin de mois, deux parcours
| Ordre des mouvements | Solde à chaque étape |
|---|---|
| Les rentrées arrivent d’abord | 8 000 $ → 13 000 $ → 4 000 $ |
| Les paiements passent d’abord | 8 000 $ → −1 000 $ → 4 000 $ |
Tester le moment de l’achat
Avant d’accepter un volume supplémentaire, comparez la date de paiement, le rythme plausible d’écoulement et les autres engagements de la même période. Préparez aussi un scénario de ventes plus lentes. Ne comptez pas une rentrée incertaine comme déjà disponible. La question utile n’est pas seulement « quel rabais obtenons-nous? », mais « que reste-t-il disponible lorsque les paiements arrivent? ».
Votre scénario de prudence peut déplacer une rentrée dans le temps, sans changer son montant. Regardez alors à quel moment le point le plus bas survient. S’il coïncide avec plusieurs engagements, vous avez une question à traiter avant de commander. Examinez les options avec la personne responsable des finances; ne présumez pas qu’un délai fournisseur ou un financement supplémentaire sera accepté.
Au Québec, construisez votre calendrier à partir de votre activité locale : période des Fêtes, vacances, achalandage saisonnier ou événements qui concernent réellement votre clientèle. Leur effet n’est pas identique d’une boutique à l’autre. Si vous préparez davantage de stock avant une période occupée, placez le paiement à sa date réelle, puis faites un scénario où les ventes arrivent plus tard. Les montants de nos exemples sont en dollars canadiens; ils n’incluent aucune simulation de taxes.
Organiser une revue régulière
Nous proposons au propriétaire une courte revue du prévu et du réalisé, en isolant les écarts de montant et de date. Un encaissement reporté peut expliquer un écart sans que les ventes aient diminué. Demandez au gérant les commandes et arrivages prévus; faites valider la prévision complète par la personne responsable des finances. Cet exercice de gestion ne remplace pas une analyse financière propre à l’entreprise.
Pour rendre la revue utile au gérant, demandez des informations opérationnelles qu’il peut confirmer : arrivages attendus, achats envisagés, retours en cours et événements susceptibles de modifier les ventes. Le propriétaire ou le responsable financier les intègre à une prévision complète. Vous reliez ainsi le travail en boutique aux décisions d’entreprise, sans demander à chaque commis de produire une analyse financière.
Les ventes montent au Québec. Ce n’est pas encore votre résultat.
Repère québécois — Dans sa publication du 21 août 2026, l’Institut de la statistique du Québec indique que la moyenne des ventes au détail de janvier à juin 2026 augmente de 3,8 % par rapport à la même période de 2025. La série est désaisonnalisée, annualisée et en dollars courants. Elle couvre l’ensemble du commerce de détail : ce n’est ni le résultat des boutiques spécialisées pour animaux ni une mesure de leur rentabilité.
Exemple fictif : vendre 100 unités à 10 $ donne 1 000 $; vendre 95 unités à 11 $ donne 1 045 $. Les ventes augmentent de 4,5 %, alors que le nombre d’unités diminue de 5 %. Ces montants, avant taxes, illustrent seulement l’effet du prix et du volume. Ils ne disent rien du bénéfice sans connaître les coûts.
Pour préparer les prochains mois, observez séparément vos unités vendues, vos prix, votre marge et les dates d’encaissement et de paiement. Testez un scénario où les volumes baissent tout en maintenant les dépenses prévues, puis un scénario où une grosse commande doit être payée plus tôt. Ce sont des simulations à ajuster à votre boutique, pas des prévisions pour le Québec.
Le mois finit positif. Peut-on ignorer le milieu du mois?
La prévision donne 4 000 $ à la fin du mois. Un paiement important tombe avant les encaissements attendus. Quelle vérification manque à la lecture du solde final?
Voir une piste de réponse
Reconstituez les dates pour voir le point le plus bas. Dans l’exemple, les sorties avant les rentrées créent un creux de −1 000 $. Un solde final positif ne prouve donc pas que chaque échéance est couverte. Faites examiner ce calendrier et les options possibles par la personne responsable des finances.
Un volume d’achat se décide aussi en regardant quand l’argent sort et quand il revient.
Sur votre prochaine prévision, regardez la date du solde le plus bas autant que le solde de fin de période.
Lecture suivante : Ouvrir plus tard : plus de ventes ou juste plus d’heures?Une idée utile mérite de circuler.
Choisissez un texte, téléchargez le visuel et partagez à votre rythme. Les sources accompagnent chaque version.
Préparer une publication
À ajouter comme texte de remplacement sur le réseau social pour rendre l’information accessible aux personnes qui utilisent un lecteur d’écran.
Les visuels sont des illustrations pédagogiques, pas des captures du logiciel. Ajoutez le lien de l’article lorsque cette version du site sera publiée. Aucun envoi automatique.